
事業資金の借入先として信用金庫を検討しているものの、「銀行とは何が違うのか」「自社でも融資を受けられるのか」と疑問を感じている経営者もいるでしょう。
信用金庫は、地域の中小企業や個人事業主を支える金融機関です。運転資金や設備資金などの融資を相談できますが、営業地域や会員資格など、銀行とは異なる特徴があります。
この記事では、信用金庫と銀行の違いから、利用できる事業融資や借入条件、相談前の準備、融資を受けるまでの流れを解説します。自社に合う資金調達先を検討する際の参考にしてください。
信用金庫は地域の中小企業や個人事業主を支える金融機関
信用金庫は、地域の中小企業や個人事業主、住民などが会員となり、互いに支え合うことを目的とした金融機関です。預金や融資、振込など、銀行と共通する金融サービスを提供しています。
事業を営む法人や個人事業主にとって、信用金庫は運転資金や設備資金などの借入を相談できる先のひとつです。ただし、銀行とは組織の仕組みが異なり、営業地域や融資の対象にも一定の制限があります。まずは、信用金庫の特徴と利用対象を確認しておきましょう。
銀行とは組織の仕組みや取引対象が異なる
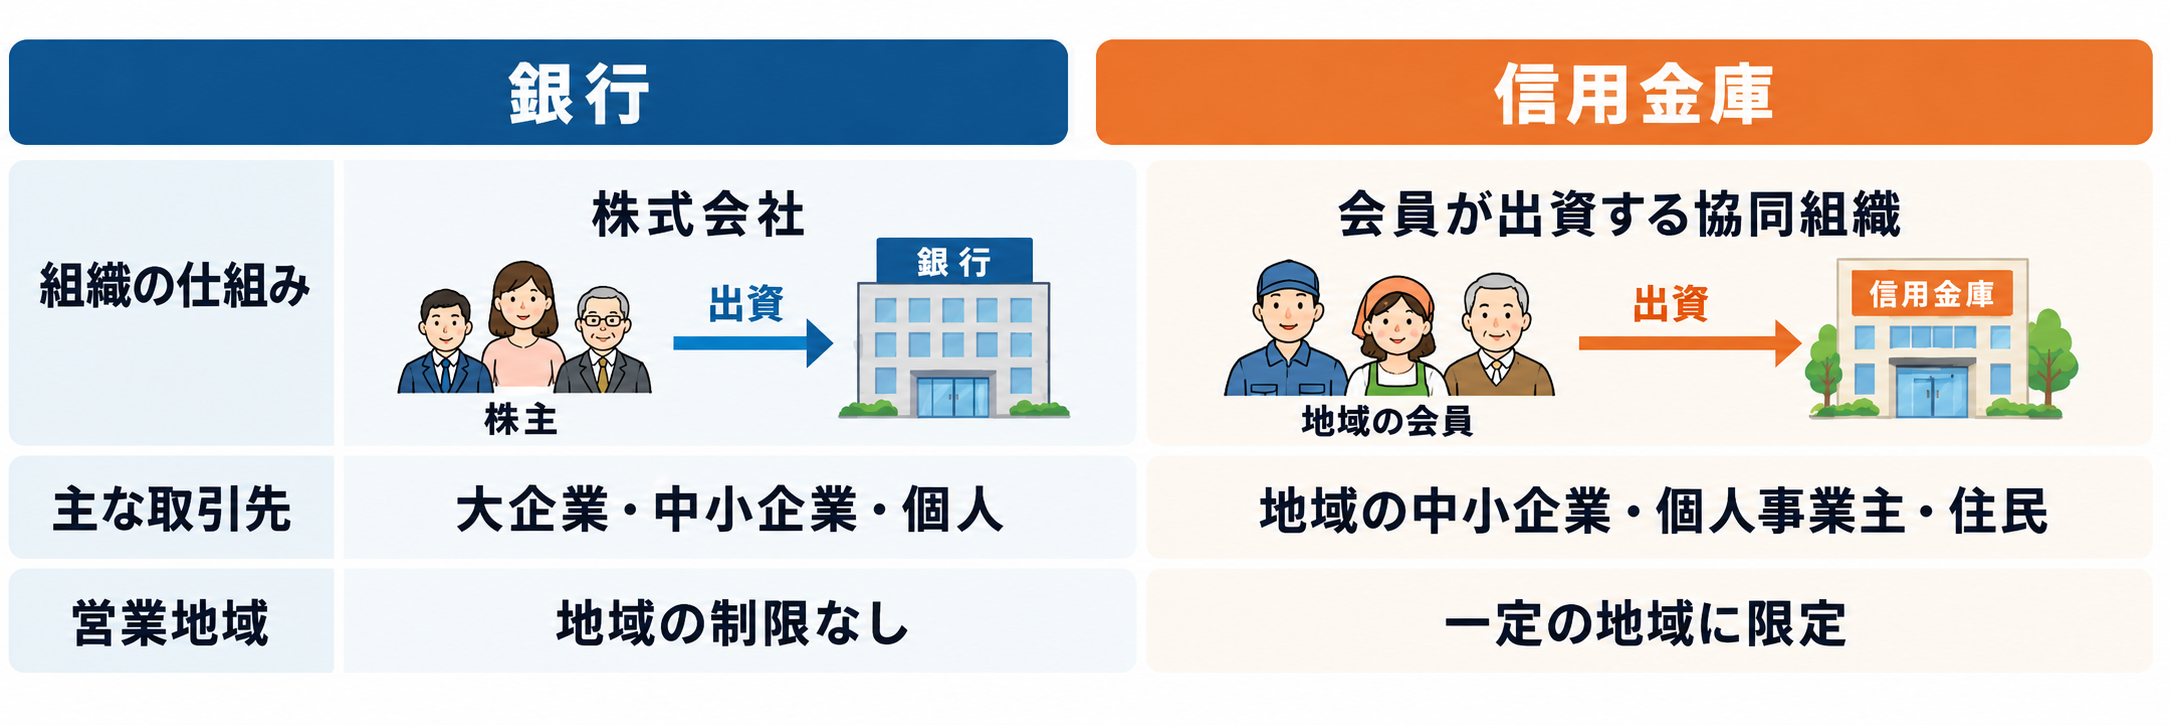
銀行が株式会社であるのに対し、信用金庫は会員の出資によって成り立つ協同組織の金融機関です。地域の会員が互いに支え合い、地域社会の発展を図ることを基本としています。
また、銀行は大企業を含む幅広い企業と取引できますが、信用金庫の主な取引先は地域の中小企業や個人です。営業地域も一定の範囲に限られており、地域で預かった資金を、その地域の事業や暮らしを支えるために活用しています。
そのため、地域で事業を営む中小企業や個人事業主にとって、信用金庫は事業資金の調達先として検討できる身近な金融機関といえます。
融資は原則として営業地域内の会員が対象になる
信用金庫の融資は、原則として会員を対象としています。預金口座を持っていることと、会員であることは異なるため、口座があるだけで会員として融資を利用できるわけではありません。
事業者の場合は、相談先の信用金庫の営業地域内に事業所があることや、従業員数・資本金などの会員資格を満たすことが基本になります。法人だけでなく、個人事業主も対象です。会員になる際は、所定の出資手続きを行います。
なお、一定の条件のもとで会員以外への融資が認められる場合もあります。融資を検討するときは、まず自社の所在地が営業地域に含まれているか、会員資格や利用条件を満たすかを相談先に確認しましょう。
信用金庫で利用できる事業融資と借入条件
信用金庫では、運転資金や設備資金など、事業に必要な資金の融資を相談できます。ただし、利用できる融資や借入条件は、信用金庫や融資商品、事業者の状況によって異なります。
融資を検討するときは、どのような借り方があるのかを確認したうえで、金利や返済期間、保証料などを比較することが大切です。ここでは、信用金庫で相談できる主な事業融資と、借入条件の確認ポイントを紹介します。
信用保証付き融資やプロパー融資などを相談できる
信用金庫の事業融資には、信用保証協会の保証を利用する「信用保証付き融資」や、信用保証協会の保証を利用せずに信用金庫が融資する「プロパー融資」などがあります。
信用保証付き融資は、中小企業や個人事業主の借入を信用保証協会が保証する仕組みです。利用する際は、信用金庫に加えて信用保証協会による審査も受けます。一方、プロパー融資は、信用金庫が自ら融資のリスクを負い、事業内容や業績、返済見込みなどを踏まえて判断します。
また、信用金庫によっては、自治体の制度融資や創業向けの融資も取り扱っています。制度融資は、自治体と金融機関、信用保証協会などが連携して事業者の資金調達を支援する仕組みで、利子や信用保証料の補助を受けられる場合があります。
制度融資や創業向け融資には、信用保証協会の保証を利用するものもあります。「保証の有無」と「制度の目的」は別の分類になるため、相談時には、自社が利用できる制度や商品を確認しましょう。
金利・借入額・返済期間は利用する融資によって異なる
信用金庫の融資条件は一律ではありません。利用する融資商品や制度によって上限額や返済期間などが定められており、その範囲内で、審査を踏まえて実際の借入条件が決まります。
例えば、運転資金と設備資金では、同じ融資商品でも返済期間が異なる場合があります。また、金利についても、固定金利か変動金利かによって、借入後の利息負担の考え方が変わります。
条件を確認するときは、金利の低さだけでなく、必要な資金を確保できるか、毎月の返済を続けながら事業を運営できるかまで考えることが重要です。
返済期間を長くすると毎月の返済額を抑えやすくなりますが、ほかの条件が同じであれば、支払う利息の総額は増える傾向があります。月々の負担と返済総額の両方を確認し、自社の資金計画に合う条件を検討しましょう。
保証料・手数料や担保・保証人の条件も確認する
融資を受ける際には、利息以外の費用が発生する場合もあります。信用保証協会の保証を利用する場合は、原則として信用保証料が必要です。そのほか、融資商品や契約内容によって、事務手数料などがかかることもあります。
金利が低く見えても、保証料や手数料を含めると、実際の負担が変わる可能性があります。自治体による補助の有無も含めて、借入にかかる費用全体を確認しましょう。また、担保や保証人が必要かどうかも、利用する融資や審査によって異なります。信用保証協会が保証することと、経営者個人の連帯保証が不要になることは同じではありません。
相談時には、担保の要否に加えて、法人の場合は代表者の連帯保証が必要か、経営者保証を付けずに利用できる制度や取扱いがあるかも確認しておくとよいでしょう。
信用金庫に融資を相談する前に準備しておきたいこと
信用金庫に融資を相談するときは、「何のために、いつまでに、いくら必要なのか」と「借入後にどのように返済していくのか」を整理しておくことが大切です。
相談前にすべての書類を完成させる必要はありませんが、資金が必要になった背景や現在の経営状況を説明できると、具体的な相談を進めやすくなります。まずは、次の2点を確認しておきましょう。
資金の使い道・必要額・必要になる時期を整理する
まずは、借りた資金を何に使うのかを明確にします。同じ事業資金でも、仕入れや給与の支払いに充てる運転資金と、機械や店舗設備の購入に充てる設備資金では、必要額の根拠や資金を使う時期が異なります。
例えば、大口受注に伴う仕入れ資金であれば、受注内容や仕入代金、売上の入金予定を整理します。設備の購入であれば、見積書や導入予定をもとに、購入金額と支払時期を確認しておくとよいでしょう。
必要額を考える際は、予定している支出だけでなく、現在の手元資金や今後の入金、そのほかの支払いも確認します。手元資金を使い切ってしまわないよう、借入後も日々の事業運営に必要なお金を残せるかまで考えることが大切です。また、「設備代金を支払う来月末までに必要」など、資金が必要になる時期も伝えられるようにしておきましょう。期限が明確になることで、手続きにかかる時間を含めた相談がしやすくなります。
現在の業績や借入状況、今後の返済見込みを確認する
次に、現在の売上や利益、手元資金、既存の借入状況を確認します。決算書や確定申告書に加えて、直近の試算表や借入金の返済予定表など、経営状況を把握できる資料を手元に用意しておくと、数字に沿って説明しやすくなります。
すでに借入がある場合は、借入先ごとの残高と毎月の返済額を整理しましょう。新たな融資を受けると返済が増えるため、既存の返済と合わせて、毎月どのくらいの負担になるのかを確認する必要があります。
返済見込みは、「今後売上が増える予定」という説明だけでなく、受注状況や取引実績、設備導入による効果など、見通しの根拠とともに整理することが大切です。売上が計画を下回った場合でも、給与や仕入れなどの支払いと返済を続けられるかを考えておきましょう。
業績に変化がある場合は、その理由も説明できるようにしておくとよいでしょう。売上や利益が減っているのであれば、原因と改善に向けた取り組みを整理することで、現在の課題と今後の方針を具体的に伝えやすくなります。
信用金庫で融資を受けるまでの流れ
信用金庫で事業融資を受ける際は、まず窓口などで相談し、必要書類をそろえて申し込みます。その後、審査を受け、融資条件を確認して契約し、資金を受け取るという流れが基本です。
利用する融資や制度によって手続きは異なるため、相談時に必要書類と今後の進め方を確認しておきましょう。
営業地域内の信用金庫に相談する
まずは、自社の事業所が営業地域に含まれる信用金庫に相談します。すでに取引がある場合は担当者や取引店舗へ、初めて利用する場合は最寄りの店舗などへ問い合わせましょう。相談時には、事業内容とともに、資金の使い道・必要額・必要になる時期を伝えます。現在の業績や借入状況も共有しながら、利用できる融資商品や制度、申込みに必要な準備を確認します。
初めて取引する場合は、口座開設や会員加入などの手続きについても案内を受けましょう。資金が必要になるまでの期間に余裕がない場合は、その時点で伝え、希望する時期に間に合う見込みがあるかも確認しておくことが大切です。
必要書類をそろえて申し込む
相談した融資の内容に合わせて、必要書類をそろえて申し込みます。求められる書類は、法人か個人事業主か、創業前か事業開始後か、利用する融資や制度などによって異なります。
事業融資で提出を求められる書類の例には、次のようなものがあります。
- 決算書や確定申告書
- 直近の試算表
- 事業計画書や資金繰り表
- 設備購入などの見積書
- 既存の借入金の返済予定表
- 本人確認書類や法人の登記事項証明書
すべての書類が一律に必要になるわけではないため、相談先から案内された内容に沿って準備しましょう。信用保証付き融資や自治体の制度融資では、保証の申込みや制度の利用に必要な書類が追加される場合もあります。
書類の不足や記載内容の確認によって手続きに時間がかかることもあるため、不明点は担当者に確認しながら進めることが大切です。
審査・契約を経て融資を受ける
申込み後は、提出した書類や面談などを通じて審査が行われます。信用保証協会の保証を利用する場合は、信用金庫に加えて信用保証協会による審査も受けます。
審査にかかる期間は、融資の種類や申込内容、追加資料の有無などによって異なります。相談から資金を受け取るまでの日程は一律ではないため、担当者に目安を確認し、必要な時期から余裕を持って手続きを進めましょう。
審査後に融資を受けられることになったら、提示された借入額・金利・返済期間・保証条件などを確認します。希望した条件と異なる場合もあるため、毎月の返済額や費用を含めて、資金計画に無理がないかを確認することが重要です。
条件に合意して契約手続きを終えると、融資が実行され、所定の口座に資金が入金されます。借入後は契約に沿って返済を続けるとともに、業績や資金繰りに変化があったときは、早めに信用金庫へ相談しましょう。
信用金庫の特徴を踏まえて融資を相談しよう
信用金庫は、地域の中小企業や個人事業主にとって、事業資金の調達を相談できる金融機関のひとつです。営業地域や会員資格などの特徴を理解したうえで、自社が利用できる融資を確認しましょう。
融資を検討するときは、金利や借入可能額だけでなく、保証料などの費用や毎月の返済負担まで含めて考えることが大切です。資金の使い道・必要額・必要になる時期と、現在の経営状況を整理しておくと、具体的な相談を進めやすくなります。
また、信用金庫との取引は、今回の借入だけで終わるものとは限りません。今後の採用や設備投資、事業拡大なども見据えて、継続的に経営状況や事業の方針を共有していくことが、次の資金調達を相談する際の土台にもなります。
資金が不足してから動くのではなく、今後の事業に必要な資金を見通しながら、早めに相談を始めましょう。
融資を検討しているものの、必要な金額や相談に向けた準備に迷っている方は、フェスタブルの無料相談をご活用ください。現在の事業や資金の状況をお聞きしながら、資金調達に向けて考えるべきことを一緒に整理します。