
運転資金がどのくらい必要なのかを確認したいとき、「どの数字を使って計算すればいいのだろう」と迷うことがありますよね。
必要な運転資金は、売掛金などの売上債権と在庫などの棚卸資産を足し、買掛金などの仕入債務を差し引くことで計算できます。ただし、売上から入金までの期間や在庫の量、仕入先への支払時期が変われば、必要な運転資金も変化します。
運転資金をどのくらい確保しておくべきか、大まかな目安から確認したい人は「運転資金の目安は月商何ヶ月分?自社に必要な金額の考え方を解説」も参考にしてみてください。
この記事では、運転資金の計算式とそれぞれの項目を足し引きする理由を解説します。取引条件によって必要額がどのように変わるのか、計算した金額を経営にどう生かすのかも紹介します。
運転資金は「売上債権+棚卸資産-仕入債務」で計算する
自社に必要な運転資金は、売掛金などの売上債権と商品・原材料などの棚卸資産を足し、買掛金などの仕入債務を差し引いて計算できます。
| 運転資金 = 売上債権 + 棚卸資産 − 仕入債務 |
それぞれの項目は、次のようなお金を指します。
| 項目 | 内容 |
| 売上債権 | 売掛金や受取手形など、売上になっているもののまだ回収していないお金 |
| 棚卸資産 | 商品や原材料など、仕入れたもののまだ販売されていない在庫 |
| 仕入債務 | 買掛金や支払手形など、仕入れたもののまだ支払っていないお金 |
計算式だけを見ると、「なぜ売上債権と棚卸資産を足して、仕入債務を差し引くのか」がわかりにくいかもしれません。
ポイントは、それぞれのお金が現在どのような状態にあるのかです。ここからは、わかりやすく売掛金・在庫・買掛金を例に見ていきます。
売掛金は売上になっていてもまだ手元にないお金
売掛金は、商品やサービスを提供して売上が発生しているものの、取引先からまだ受け取っていないお金です。
たとえば、100万円の商品やサービスを提供し、代金が翌月末に入金される場合、売上は100万円増えても、その時点では手元の現金は増えていません。
一方で、入金を待っている間にも給与や家賃、外注費などの支払いは発生します。つまり、売上があっても、入金されるまでは別の資金で支払いをつなぐ必要があります。
売掛金が大きくなったり、売上から入金までの期間が長くなったりすると、その間に必要となる資金も増えます。そのため、運転資金を計算するときは、まだ回収できていない売掛金を加えて考えます。
在庫は販売して代金を回収するまで現金にならない資産
商品や原材料を仕入れると、現金として持っていた資金が在庫に変わります。
たとえば300万円分の商品を仕入れた場合、その商品を販売して代金を回収するまでは、300万円が在庫として事業の中に留まっている状態です。
在庫そのものには価値がありますが、給与や家賃などの支払いにそのまま使うことはできません。仕入れてから販売するまでの期間が長くなるほど、資金が在庫として留まる期間も長くなります。
そのため、在庫を多く持つ会社では、その分も含めて運転資金を確保する必要があり、計算では棚卸資産を加えます。
買掛金はまだ支払っていないため差し引いて考える
買掛金は、商品や原材料などを仕入れているものの、仕入先への支払いがまだ済んでいないお金です。
たとえば400万円分の商品を仕入れても、支払いが翌月末であれば、それまでは400万円が自社から出ていません。
つまり、商品を仕入れた時点ですぐに現金が必要になるわけではなく、支払日までは手元に資金を残しておくことができます。
売掛金や在庫は、売上を回収するまで自社で資金を負担している状態です。一方、買掛金はまだ自社で負担していない金額なので、運転資金を計算するときは売上債権と棚卸資産の合計から差し引きます。
取引条件が変わると必要な運転資金も変わる
必要な運転資金は、一度計算したらずっと同じ金額になるわけではありません。
売上から入金までの期間や在庫の量、仕入先への支払時期が変われば、売掛金や在庫、買掛金の金額も変わるためです。
たとえば、売上が同じ会社でも「翌月に入金される場合」と「翌々月に入金される場合」では、入金を待っている間に自社で負担する資金が異なります。
運転資金を計算するときは、現在の必要額を把握するだけでなく、取引条件が変わったときに必要額がどう変化するのかも確認しておきましょう。
売上から入金までの期間が長いほど運転資金は増える
売上が同じでも、商品やサービスを提供してから代金が入金されるまでの期間が長くなると、必要な運転資金は増えることがあります。
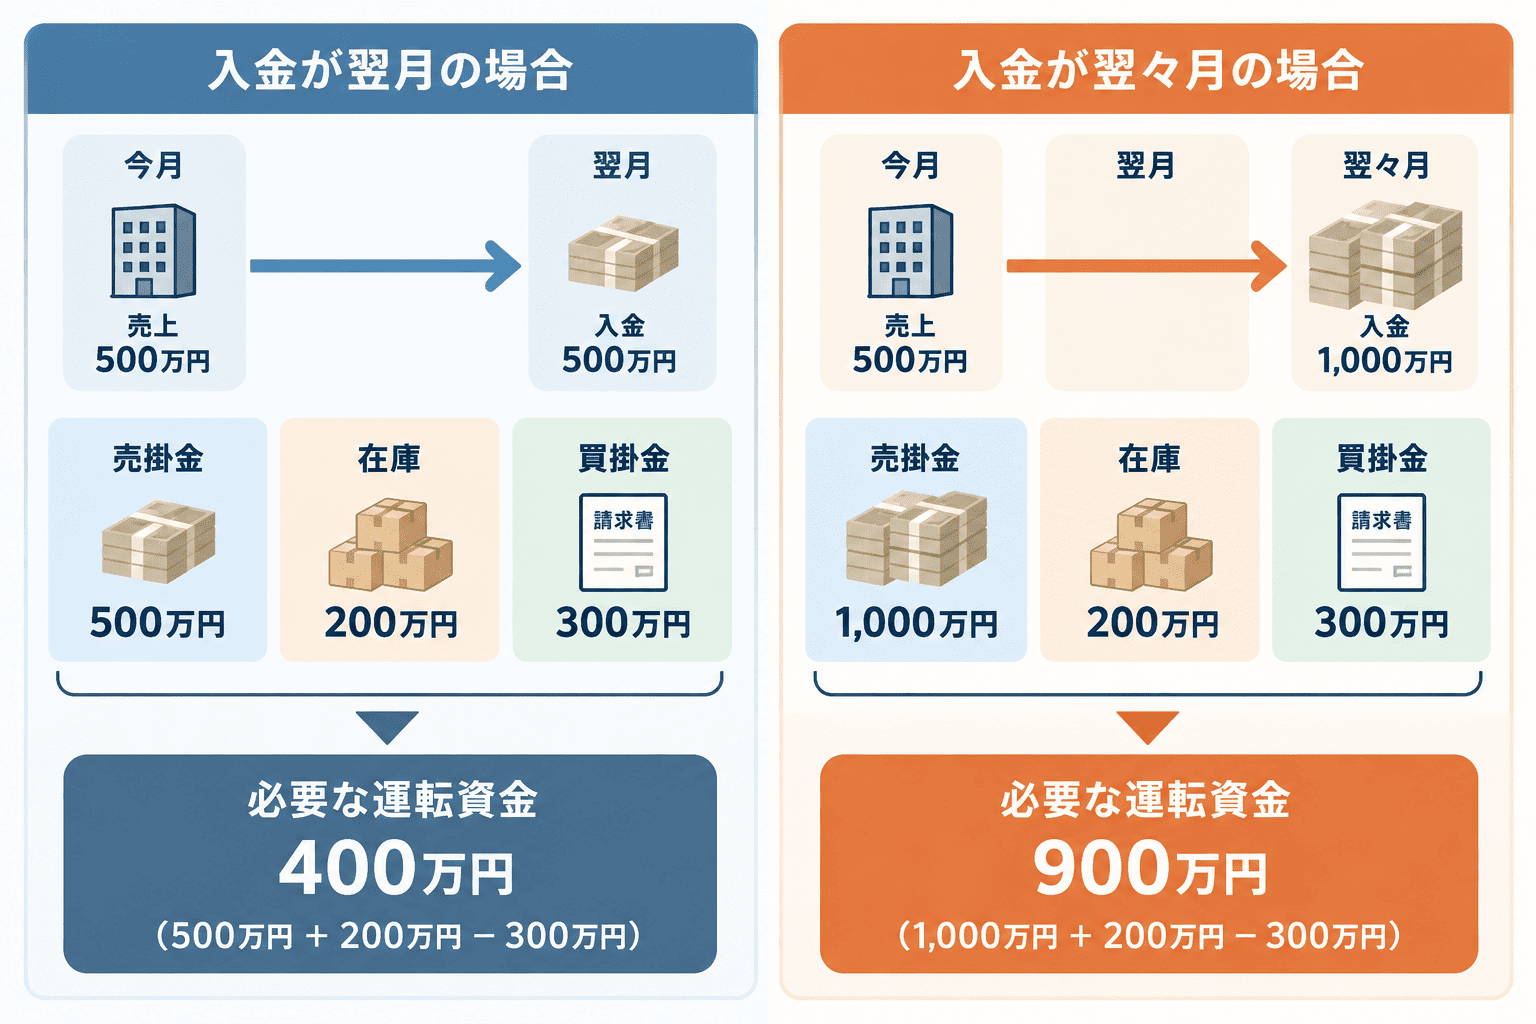
たとえば、毎月の売上が500万円で、在庫200万円、買掛金300万円の会社を考えてみましょう。
売上500万円が翌月に入金される場合、入金を待っている売掛金が500万円あるとすると、必要な運転資金は次のようになります。
| 売掛金500万円 + 在庫200万円 − 買掛金300万円 = 400万円(必要な運転資金) |
一方、毎月の売上は500万円のままでも、取引条件が変わって入金が翌々月になれば、2ヶ月分の売上にあたる1,000万円がまだ入金されていない状態になることがあります。
| 売掛金1,000万円 + 在庫200万円 − 買掛金300万円 = 900万円(必要な運転資金) |
つまり、月商は500万円のままでも、入金までの期間が1ヶ月延びるだけで、この例では必要な運転資金が500万円増えることになります。
売上が増えているかどうかだけでは、必要な運転資金は判断できません。新しい取引先との契約や取引条件の変更があるときは、売上額とあわせて「売上から入金までにどのくらいかかるのか」も確認しておきましょう。
在庫を多く持つほど必要な運転資金は増える
仕入れる商品や原材料が増えると、棚卸資産が増えるため、必要な運転資金も大きくなります。
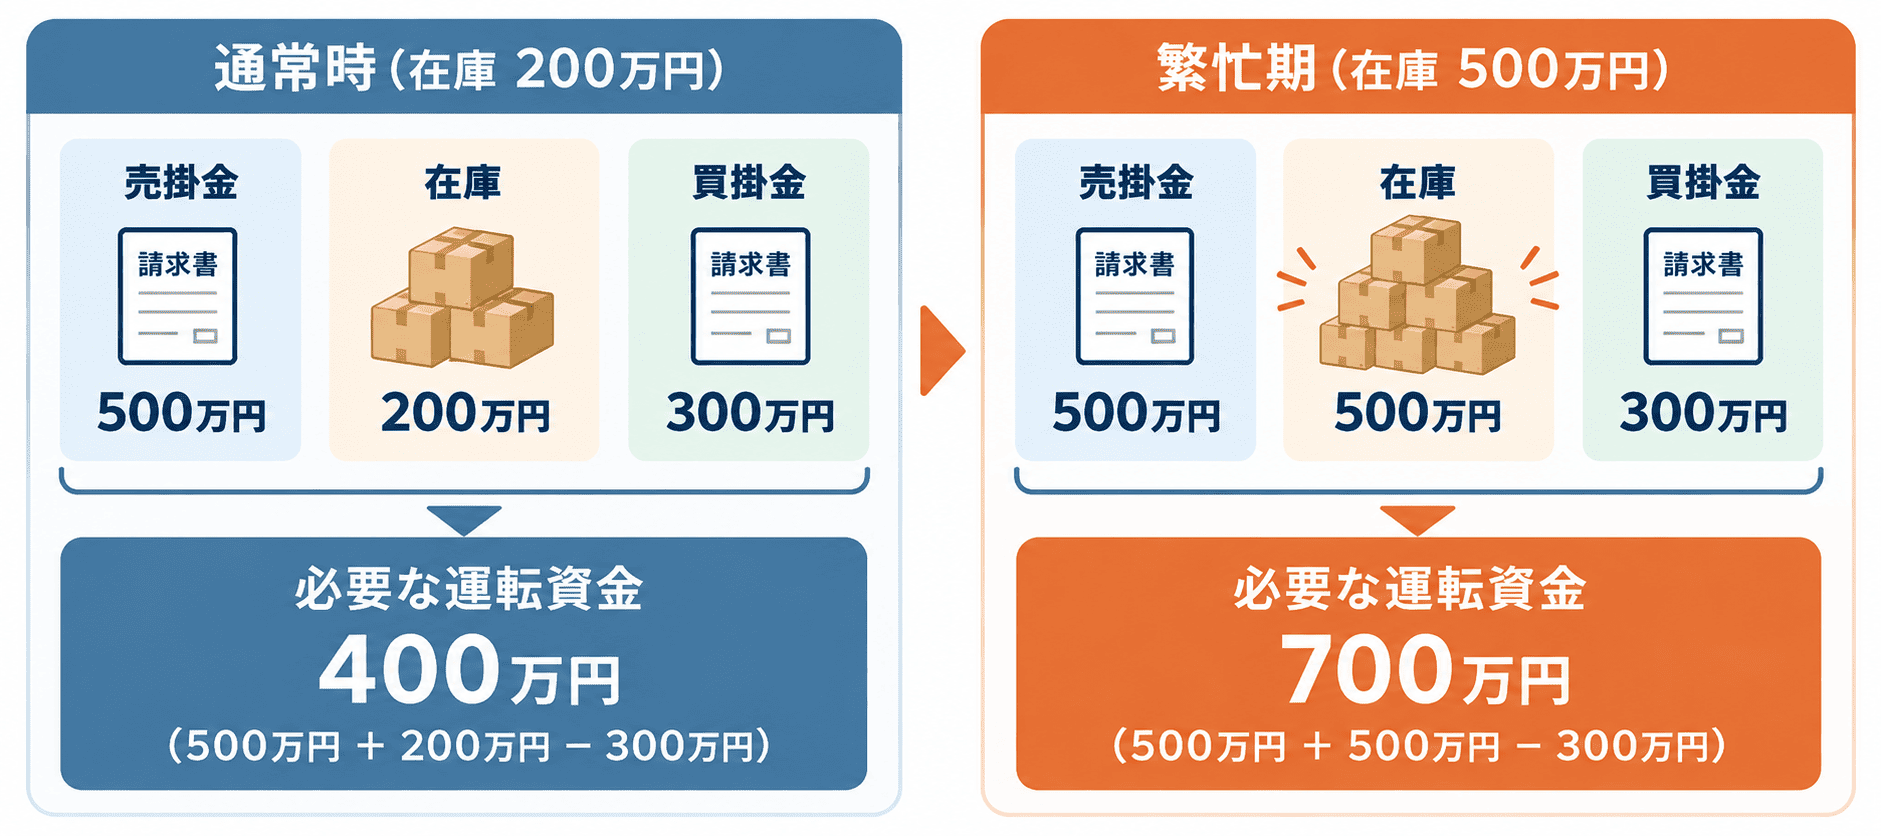
たとえば、売掛金500万円、在庫200万円、買掛金300万円であれば、必要な運転資金は400万円です。
一方、繁忙期に備えて仕入れを増やし、在庫が500万円になった場合は、500万円 + 500万円 − 300万円 = 700万円(必要な運転資金)となります。
在庫はいずれ販売できれば売上につながりますが、販売して代金を回収するまでは現金として使えません。
そのため、仕入れを増やすときは「商品を確保できるか」だけではなく、販売して代金を回収するまでの資金を確保できるかも確認する必要があります。
仕入れの支払時期によっても必要額は変わる
仕入先への支払時期も、必要な運転資金に影響します。
買掛金は、商品や原材料を仕入れているものの、まだ仕入先へ支払っていないお金です。支払いまでの期間が長ければ、その間は自社の資金を使わずに済むため、必要な運転資金を抑えられます。
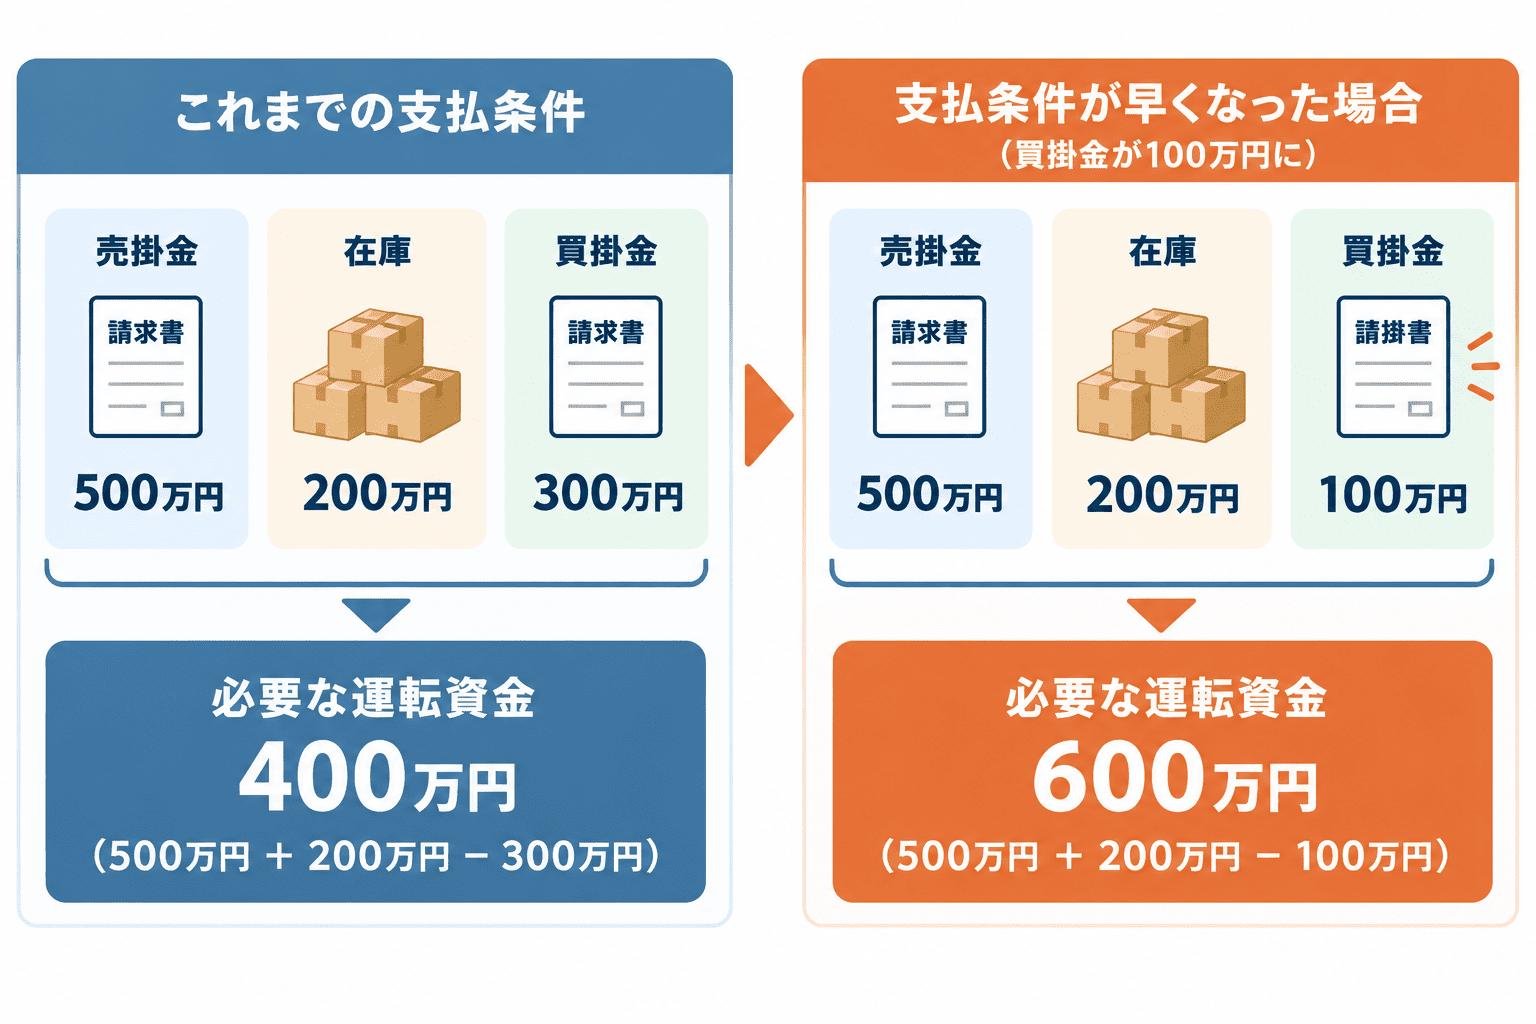
たとえば、売掛金500万円、在庫200万円に対して、買掛金が300万円であれば、必要な運転資金は400万円です。
| 500万円 + 200万円 − 300万円 = 400万円(必要な運転資金) |
ところが、仕入先への支払時期が早くなると、売上を回収する前に自社の資金で仕入代金を支払う金額が増えます。
取引条件の変更によって買掛金が100万円になった場合は、500万円 + 200万円 − 100万円 = 600万円(必要な運転資金)となります。
この場合、売掛金や在庫の金額は変わっていません。しかし、仕入先への支払いを早く済ませたことで、自社で負担する資金が増え、必要な運転資金も400万円から600万円に増えています。
このように、必要な運転資金は売上の大きさだけで決まるものではありません。売上がいつ現金になり、仕入れた商品がいつ売れ、仕入代金をいつ支払うのかというお金の流れによって変化します。
そのため、売上が伸びたときや取引条件が変わったときには、以前計算した金額をそのまま使うのではなく、現在の売掛金や在庫、買掛金をもとに運転資金を計算し直してみましょう。
回転期間を見ると資金が留まっている期間もわかる
売掛金や在庫、買掛金から必要な運転資金を計算したら、それぞれの資金がどのくらいの期間、事業の中に留まっているのかを確認する方法もあります。
そのときに使われるのが「回転期間」です。
たとえば、売掛金が月商の何ヶ月分あるのかを確認すると、売上が発生してから代金を回収するまでに、どの程度の期間がかかっているのかを把握できます。
売上債権の回転期間は、次のように計算します。
| 売上債権回転期間 = 売上債権 ÷ 月商 |
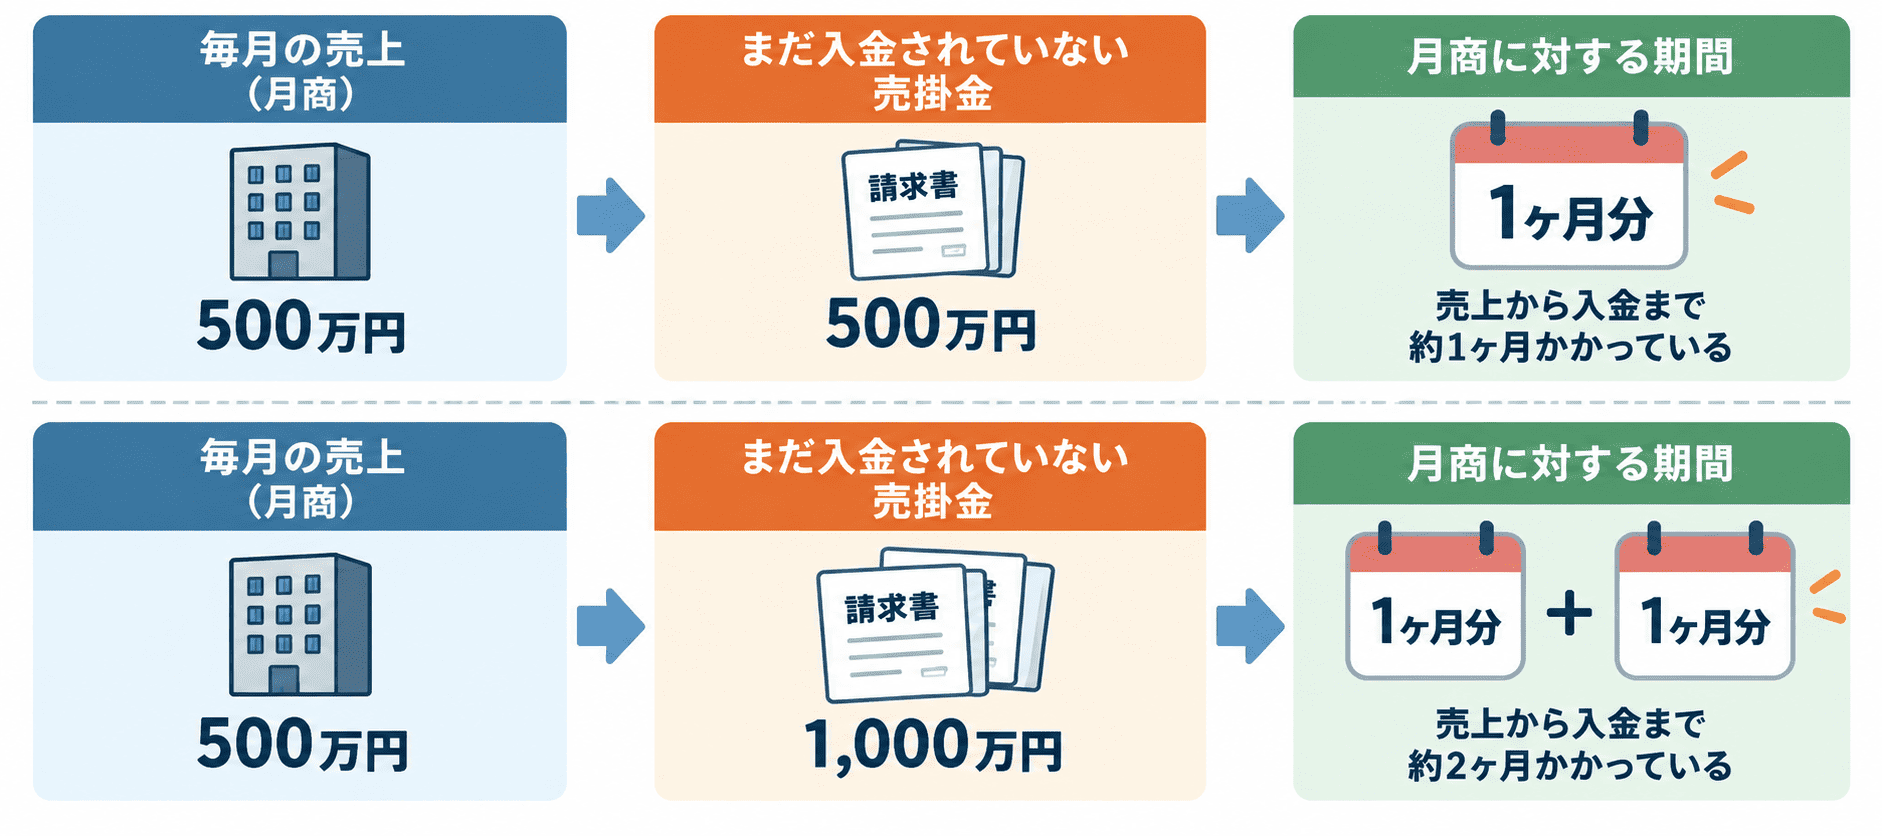
月商500万円の会社で売掛金が500万円あれば、500万円 ÷ 500万円 = 1ヶ月となり、月商1ヶ月分にあたる売上債権を保有していることがわかります。
一方、売掛金が1,000万円になれば、1,000万円 ÷ 500万円 = 2ヶ月となります。
先ほどの例のように、売上から入金までの期間が長くなると売掛金が増え、売上債権回転期間も長くなります。
在庫や買掛金についても同じように回転期間を確認することで、商品が販売されるまでにどのくらいの期間がかかっているのか、仕入れてから支払うまでにどのくらいの期間があるのかを把握できます。
ただし、在庫や買掛金の回転期間をより正確に確認する場合は、月商ではなく売上原価や仕入高をもとに計算する方法もあります。
運転資金そのものは「売上債権+棚卸資産-仕入債務」で計算できますが、回転期間もあわせて確認すると、必要な運転資金が増えた原因が、売上の回収なのか、在庫なのか、仕入れの支払いなのかを見つけやすくなります。
運転資金を計算して以前より必要額が増えていた場合は、金額だけを見るのではなく、お金がどこに、どのくらいの期間留まっているのかも確認してみましょう。
計算した運転資金と手元資金を比べてみよう
自社に必要な運転資金を計算したら、現在の手元資金と比べてみましょう。
たとえば、売掛金や在庫、買掛金から計算した運転資金が800万円だったとしても、現預金が十分にあれば、すぐに資金が不足するとは限りません。
一方、必要な運転資金が800万円に対して、事業に使える現預金が500万円しかなければ、今後の入出金を確認する必要があります。
ここで注意したいのは、800万円 − 500万円 = 300万円という差額だけを見て、「300万円を調達すればよい」と判断しないことです。
運転資金の計算式から求められるのは、売掛金や在庫、買掛金によって事業の中で必要になっている資金です。しかし、会社から出ていくお金はそれだけではありません。
たとえば、数ヶ月後に納税や賞与が予定されていたり、新しい社員の採用や設備の購入を計画していたりすれば、そのための資金も必要になります。反対に、近いうちにまとまった入金が予定されていれば、資金の状況は変わります。
そのため、必要な運転資金と現在の手元資金を比べたあとは、今後いつ、いくら入ってきて、いつ、いくら出ていくのかまで確認しておきましょう。
運転資金が不足する可能性がある場合も、実際に現金が足りなくなるまで待つ必要はありません。今後のお金の動きを確認して不足が見込まれる段階で、融資を含めた資金調達を検討することができます。
なお、必要な運転資金と手元資金を比べて不足が見込まれる場合は、その差額だけで借入額を決めるのではなく、今後の入出金や返済まで含めて考える必要があります。運転資金としていくら借りるかについては「運転資金の借入額の目安は?いくら借りるべきか考える方法を解説」も参考にしてみてください。
運転資金は定期的に計算して必要額を確認しよう
必要な運転資金は、「売上債権+棚卸資産-仕入債務」で計算できます。
ただし、必要額は一度計算すれば終わりではありません。売上から入金までの期間や在庫の量、仕入先への支払時期が変われば、必要な運転資金も変化します。
特に、売上が伸びたときや取引条件が変わったときは、売掛金や在庫、買掛金をもとに改めて計算してみましょう。回転期間もあわせて確認すると、どこに資金が留まっているのかを把握しやすくなります。
計算した運転資金が現在の手元資金を上回っている場合は、今後の入出金も確認し、資金不足が見込まれるようであれば早めに資金調達を検討することが大切です。