
事業に必要な資金を確保する方法のひとつに、銀行から融資を受ける方法があります。しかし、銀行融資には信用保証協会付き融資やプロパー融資があり、「どのような仕組みで借りるのか」「何が違うのか」がわからない人もいるでしょう。
また、銀行融資を検討するときは、金利だけでなく返済期間や担保・保証の有無など、複数の条件を確認する必要があります。
この記事では、銀行融資の基本的な仕組みや信用保証協会付き融資とプロパー融資の違い、融資を検討するときに確認したい条件について解説します。銀行から事業資金を借りることを検討している法人経営者や個人事業主は参考にしてください。
銀行融資とは銀行から事業に必要な資金を借りること
銀行融資とは、法人や個人事業主が事業に必要な資金を銀行から借りることです。
事業では、商品や材料の仕入れ、人件費や家賃の支払い、設備の購入など、さまざまな場面で資金が必要になります。手元の資金だけでは不足する場合に、銀行から融資を受けて必要な資金を確保する方法があります。
銀行から借りた資金は、主に「運転資金」と「設備資金」として利用されます。
| 資金の種類 | 主な使い道 |
| 運転資金 | 仕入れ、人件費、家賃、外注費など事業を続けるために必要な支払い |
| 設備資金 | 店舗や事務所の設備、機械、車両など事業に必要な設備の購入 |
銀行融資は法人だけが利用するものではありません。個人事業主も、事業の状況や資金の使い道などをもとに審査を受け、融資を受けられる場合があります。
ただし、「銀行から融資を受ける」といっても、その仕組みはひとつではありません。
銀行が直接融資する「プロパー融資」のほか、信用保証協会の保証を利用して銀行から借りる方法もあります。それぞれ仕組みが異なるため、銀行融資を検討するときは、まずどのような方法で借りられるのかを理解しておきましょう。
銀行融資には信用保証協会付き融資とプロパー融資がある
事業者が銀行から融資を受ける方法は、大きく「信用保証協会付き融資」と「プロパー融資」に分けられます。
違いは、信用保証協会による保証があるかどうかです。
| 信用保証協会付き融資 | プロパー融資 | |
| 融資する金融機関 | 銀行や信用金庫など | 銀行や信用金庫など |
| 信用保証協会 | 保証を利用する | 利用しない |
| 審査 | 金融機関と信用保証協会 | 金融機関 |
| 特徴 | 信用保証協会の保証によって金融機関が融資を行いやすくなる | 金融機関が自らリスクを負って融資する |
それぞれ仕組みが異なるため、自社の状況によって利用できる融資も変わります。
信用保証協会付き融資は信用保証協会の保証を利用する
信用保証協会付き融資は、事業者が銀行などから資金を借りる際に、信用保証協会の保証を利用する融資です。
中小企業や小規模事業者の場合、事業規模や設立からの年数などによっては、銀行が融資の判断に使える実績が十分にないことがあります。
そこで信用保証協会が事業者の債務を保証することで、銀行側の貸し倒れリスクを抑え、融資を受けるための選択肢を広げる仕組みになっています。
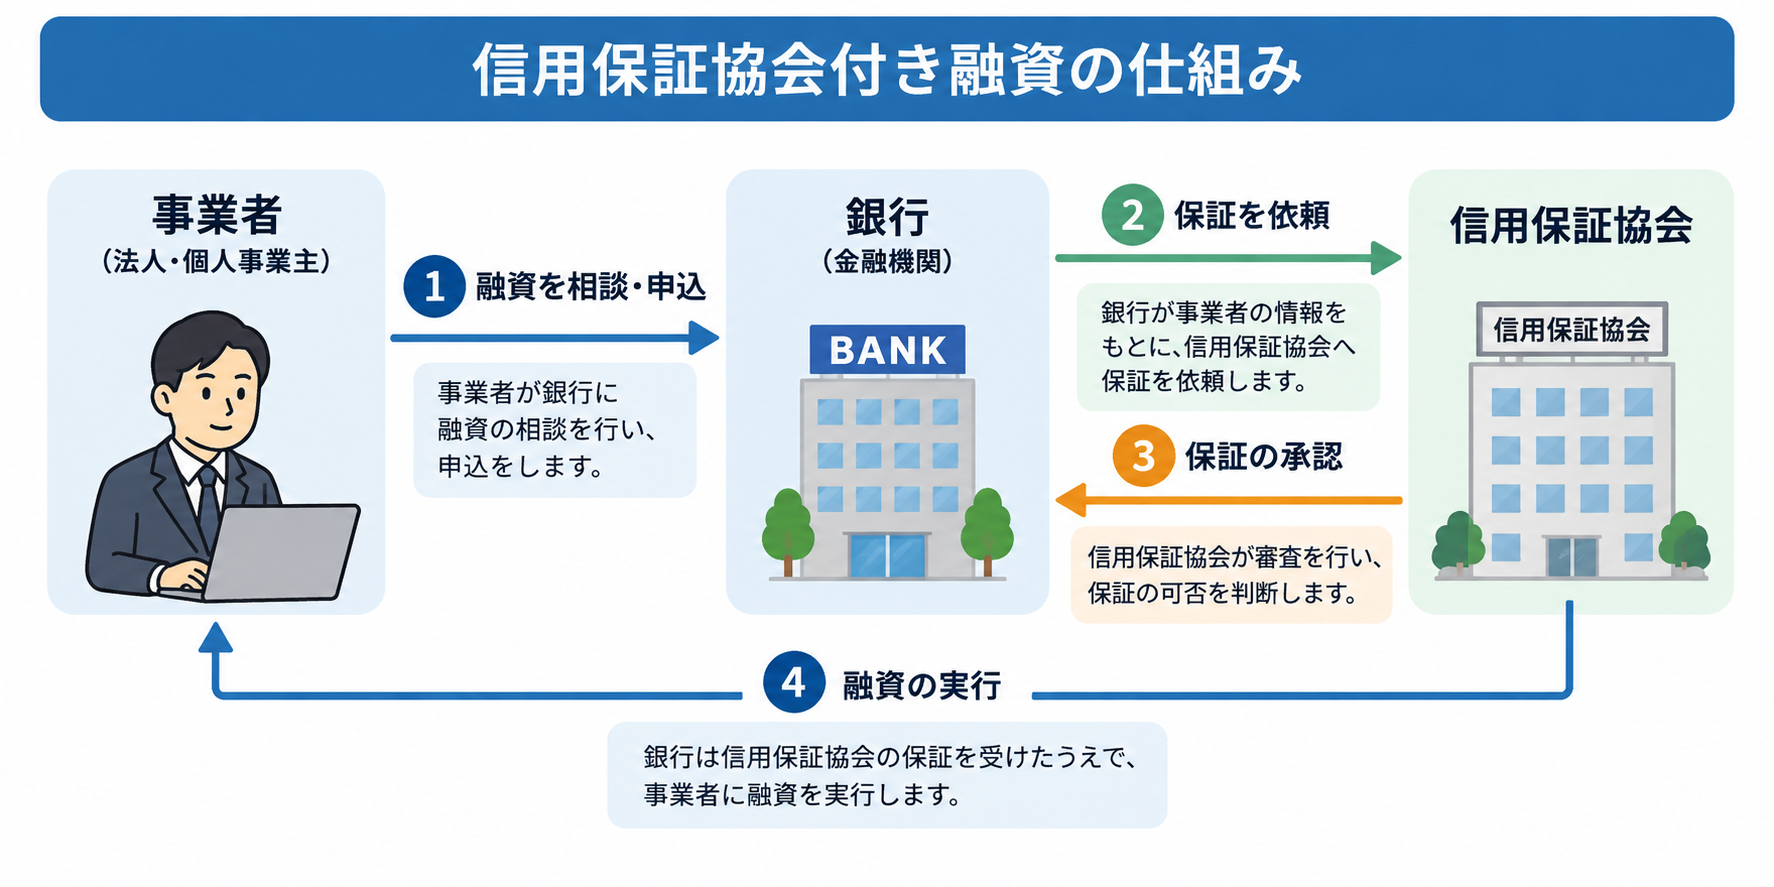
ただし、信用保証協会が保証するからといって、必ず融資を受けられるわけではありません。金融機関による審査に加えて信用保証協会による保証審査があり、利用する際には原則として信用保証料も必要です。
プロパー融資は銀行が直接融資する
プロパー融資は、信用保証協会の保証を利用せず、銀行が事業者に直接行う融資です。
融資した資金を回収できなくなった場合のリスクを銀行が負うため、会社の業績や財務状況、これまでの返済実績などをもとに融資の可否や条件が判断されます。
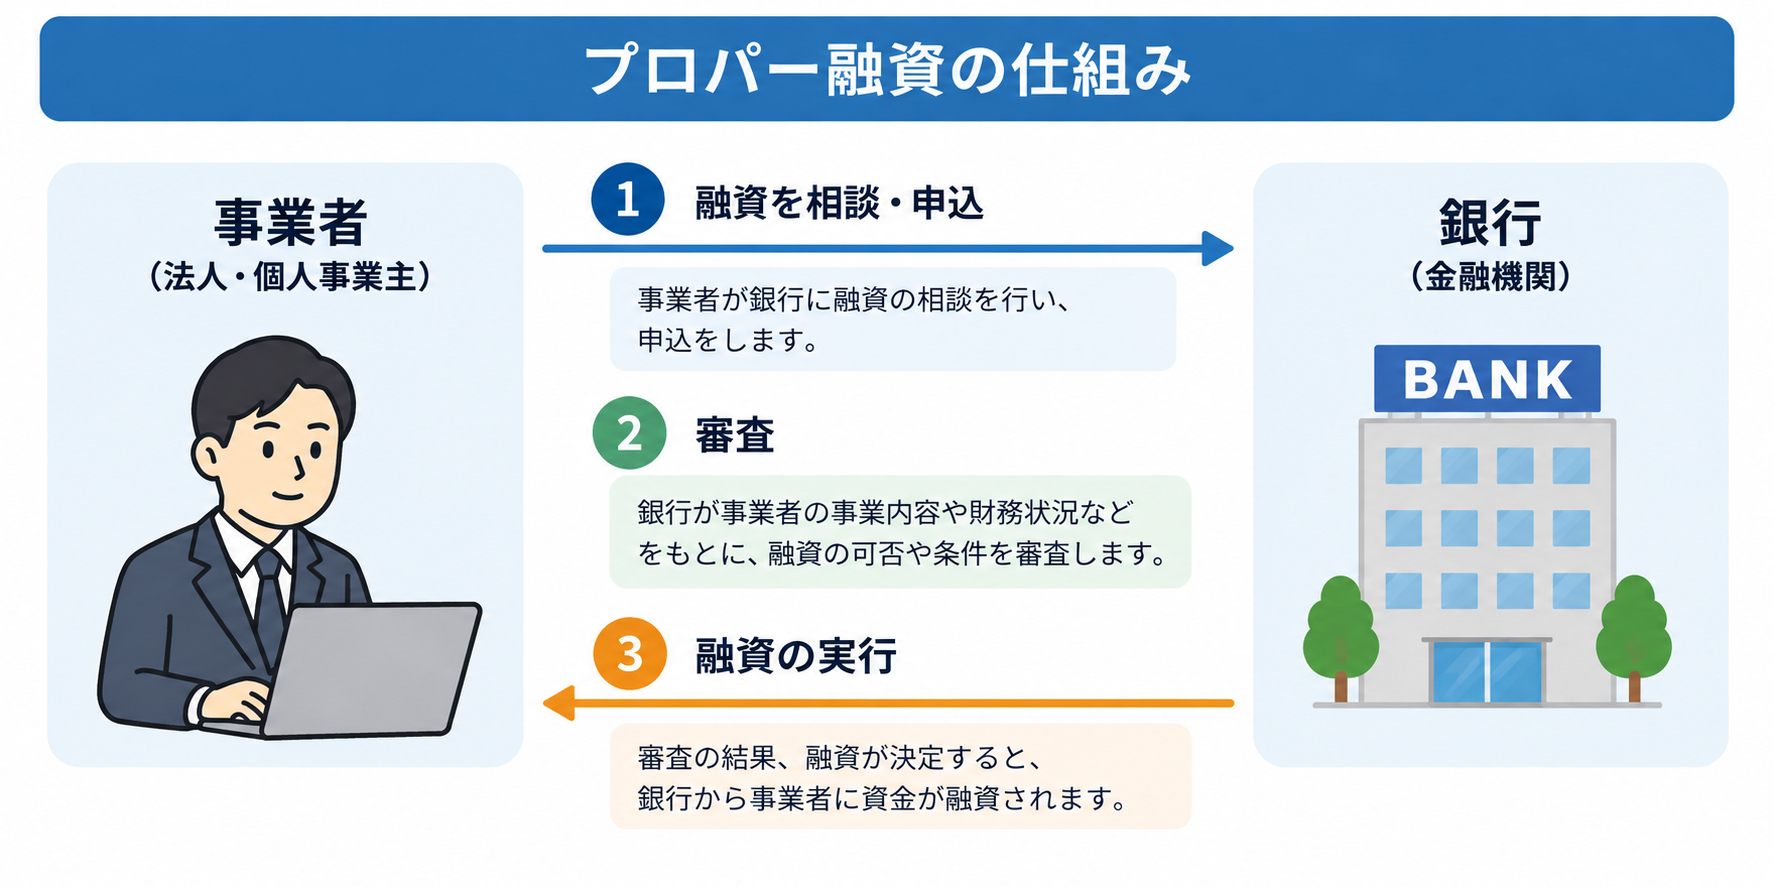
信用保証協会を利用しないため保証料は発生しませんが、誰でも利用できる融資というわけではありません。
銀行融資を検討するときは、「どの銀行から借りるか」だけでなく、信用保証協会付き融資とプロパー融資のどちらを利用するのかによっても、審査や手続きが異なることを理解しておきましょう。
銀行融資は金利だけでなく融資条件を確認する
銀行融資を検討するときは、金利がどのくらいになるのか気になる人もいるでしょう。
銀行融資の金利は一律ではありません。利用する融資や会社の状況、借入金額、返済期間、担保や保証の有無などによって異なります。そのため、「銀行融資なら年○%程度」と一律の目安だけで判断することは難しいです。
また、実際に融資を比較するときは、金利だけでなく次のような条件も確認する必要があります。
| 確認する項目 | 内容 |
| 金利 | 借入残高に対して発生する利息の割合 |
| 借入金額 | 実際に融資を受けられる金額 |
| 返済期間 | 何年かけて返済するのか |
| 返済方法 | 元金均等返済や元利均等返済など、どのように返済するのか |
| 担保・保証 | 不動産などの担保や経営者保証が必要か |
| 信用保証料 | 信用保証協会付き融資を利用する場合に必要となる費用 |
たとえば、金利が低くても返済期間が短ければ、毎月の返済額が大きくなり、資金繰りを圧迫する可能性があります。また、信用保証協会付き融資では、銀行へ支払う利息とは別に信用保証料が発生します。
銀行から融資条件を提示されたときは、金利だけを比較するのではなく、毎月いくら返済することになるのか、返済後も事業に必要な資金を確保できるのかまで確認しましょう。
銀行融資を検討するときは自社に合う借り方を考える
銀行融資には、信用保証協会付き融資とプロパー融資があり、利用できる融資や提示される条件は会社の状況によって異なります。
そのため、銀行融資を検討するときは、金利の低さだけで選ぶのではなく、必要な金額を借りられるか、無理なく返済できる期間を設定できるか、担保や保証が必要かなども確認することが大切です。
また、融資を検討する際は、まず自社にどの程度の資金が必要なのかを把握しておきましょう。今後の入金と支払いを確認することで、資金が不足する可能性や資金が必要になる時期を考えやすくなります。
なお、仕入れや人件費などの支払いに備えて、どの程度の運転資金を確保しておく必要があるのかも確認しておきましょう。必要な運転資金の考え方は「運転資金の目安は月商何ヶ月分?自社に必要な金額の考え方を解説」も参考にしてください。
実際に銀行へ相談するときの準備や申し込みの流れについては「銀行融資を受けるには?申し込みの流れや必要書類、審査について解説」で詳しく解説しています。