
会社を経営するうえで、「運転資金はどのくらい確保しておけばいいのだろう」と考えることがありますよね。月商の数ヶ月分が目安といわれることもありますが、実際に必要な金額は、売上の入金時期や毎月の支払い、今後の事業計画などによって変わります。
運転資金そのものの意味や、どのような支払いに使われる資金なのかを確認したい人は、「運転資金とは?会社経営に必要な考え方や確保する方法を解説」も参考にしてみてください。
この記事では、月商をもとにした運転資金の目安と、自社に必要な金額を考える方法を解説します。現在の手元資金と比べながら、資金調達を検討するタイミングについても紹介します。
運転資金は月商3ヶ月分をひとつの目安にする
運転資金をどのくらい確保しておくべきか考えるときは、月商3ヶ月分をひとつの目安にできます。
たとえば、月商500万円の会社であれば1,500万円です。毎月の売上と同程度の支払いが発生すると仮定すれば、売上の入金が一時的に遅れたり、売上が想定より少ない月が続いたりしても、数ヶ月は事業を続けられる資金を確保している状態になります。
ただし、「月商3ヶ月分」という数字だけで必要な運転資金を判断することはできません。
同じ月商500万円でも、毎月400万円の支払いが発生する会社と200万円の会社では、必要な資金が異なります。また、売上が翌月に入金される会社と、入金まで2〜3ヶ月かかる会社でも、手元に確保しておきたい金額は変わります。
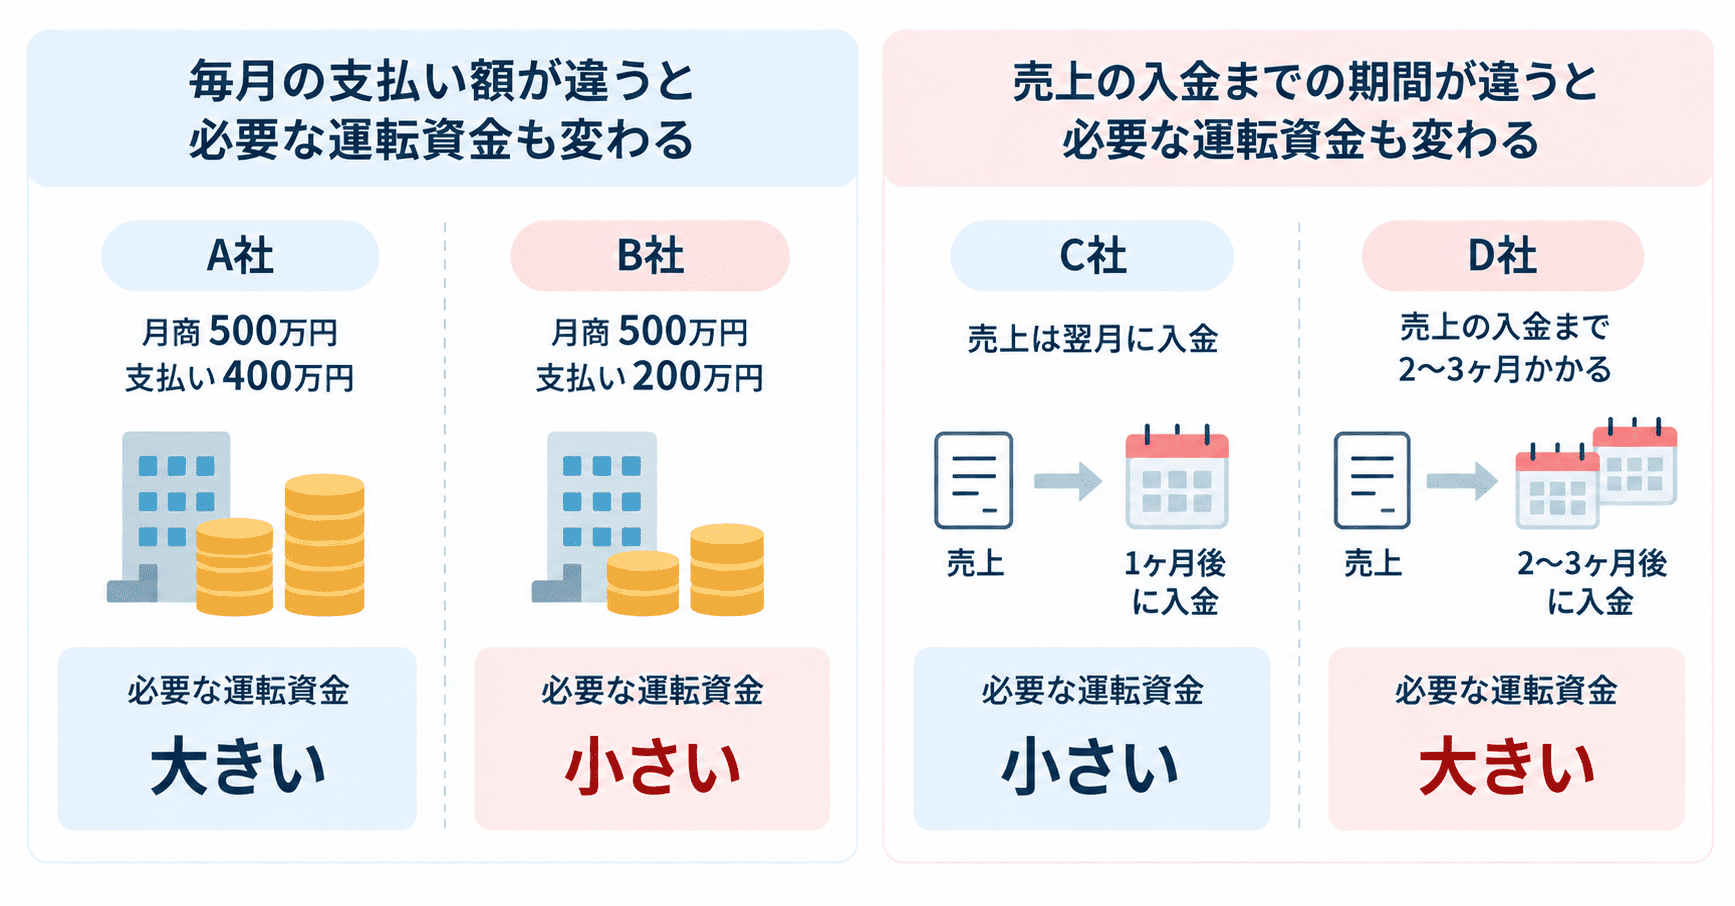
そのため、月商3ヶ月分は「この金額があれば必ず安心」という基準ではなく、自社に必要な運転資金を考えるための出発点として使います。
たとえば月商500万円だから1,500万円と決めるのではなく、次のように考えます。
| 確認すること | 運転資金への影響 |
| 売上の入金まで時間がかかる | 入金までの支払いを賄う資金が必要になる |
| 仕入れや外注費が先に発生する | 売上を回収する前に資金が出ていく |
| 毎月の固定費が大きい | 売上が減ったときにも必要な支払いが多くなる |
| 採用や事業拡大を予定している | 今後の支出増加を見込む必要がある |
事業が成長すると、売上が増える一方で、仕入れや外注費、人件費などの支払いが先に増えることがあります。売上が伸びている会社ほど、一時的に必要な運転資金が増えるケースもあります。
まずは月商3ヶ月分をひとつの基準として金額を出し、そこから入金と支払いのタイミング、今後予定している支出などを踏まえて、自社に必要な運転資金を考えていきましょう。
自社に必要な運転資金は実際のお金の動きから計算する
月商3ヶ月分は運転資金の目安をつかむために使えますが、自社に必要な金額をもう少し具体的に把握したい場合は、実際のお金の動きをもとに計算します。
運転資金の計算には、売掛金や在庫、買掛金などを使う方法があります。
| 運転資金 = 売上債権 + 棚卸資産 − 仕入債務 |
売上債権は、すでに売上になっているものの、まだ受け取っていない代金です。棚卸資産は商品や原材料などの在庫、仕入債務は仕入先などへまだ支払っていない代金を指します。
たとえば、次のような会社を考えてみましょう。
| 項目 | 金額 |
| 売掛金 | 800万円 |
| 在庫 | 300万円 |
| 買掛金 | 400万円 |
この場合、800万円+300万円−400万円=700万円となり、事業を回すために700万円の資金が必要になっていると考えられます。
売掛金800万円は、売上として計上されていてもまだ手元にはないお金です。在庫300万円も、販売して現金になるまでは資金が商品などに変わっている状態です。一方、買掛金400万円はまだ支払っていないため、その分を差し引いて考えます。
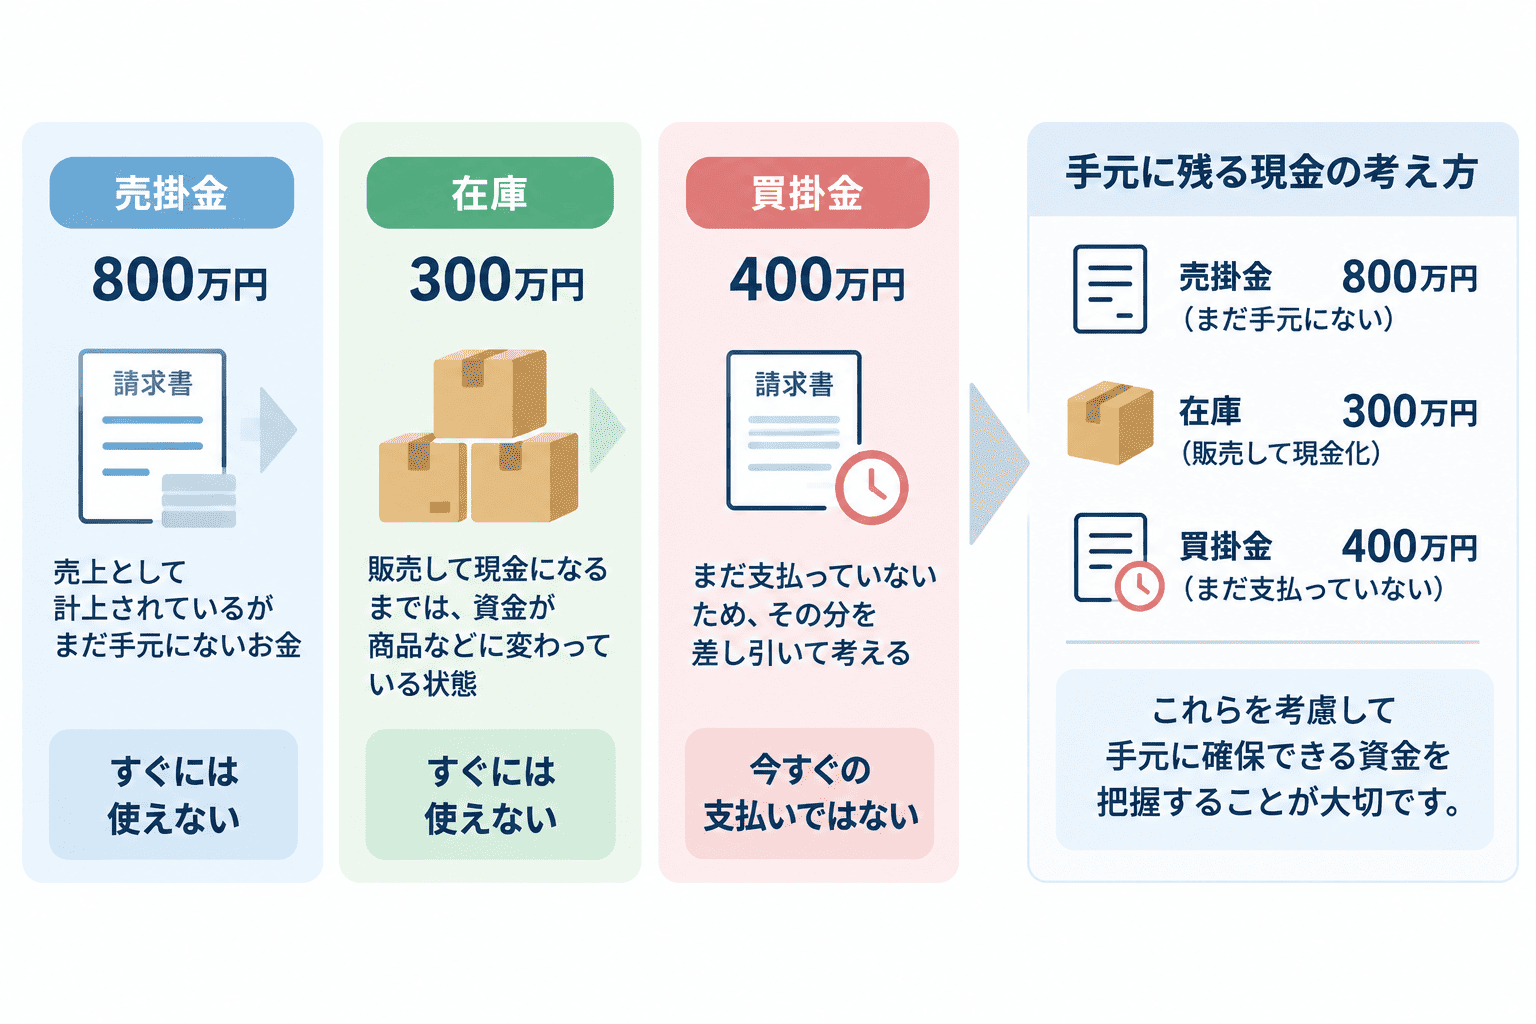
このように計算すると、単純に「月商の何ヶ月分」と考えるよりも、自社の取引状況に合わせて必要な運転資金を把握しやすくなります。
ただし、この計算で出した金額だけを手元に用意しておけばよいとは限りません。納税や賞与、採用、広告、設備の購入など、今後予定している支出があれば、その分も含めて資金に余裕を持たせる必要があります。
まずは現在の事業を回すために必要な金額を把握し、そのうえで今後の支出予定まで確認することで、自社が確保しておきたい運転資金を考えやすくなります。
なお、運転資金の計算方法にはほかの考え方もあります。具体的な計算方法については「運転資金の計算方法とは?必要額の求め方と計算式をわかりやすく解説」の記事で詳しく解説します。
必要な運転資金に足りない場合は早めに資金調達を考える
自社に必要な運転資金が見えてきたら、現在の手元資金と比べてみましょう。
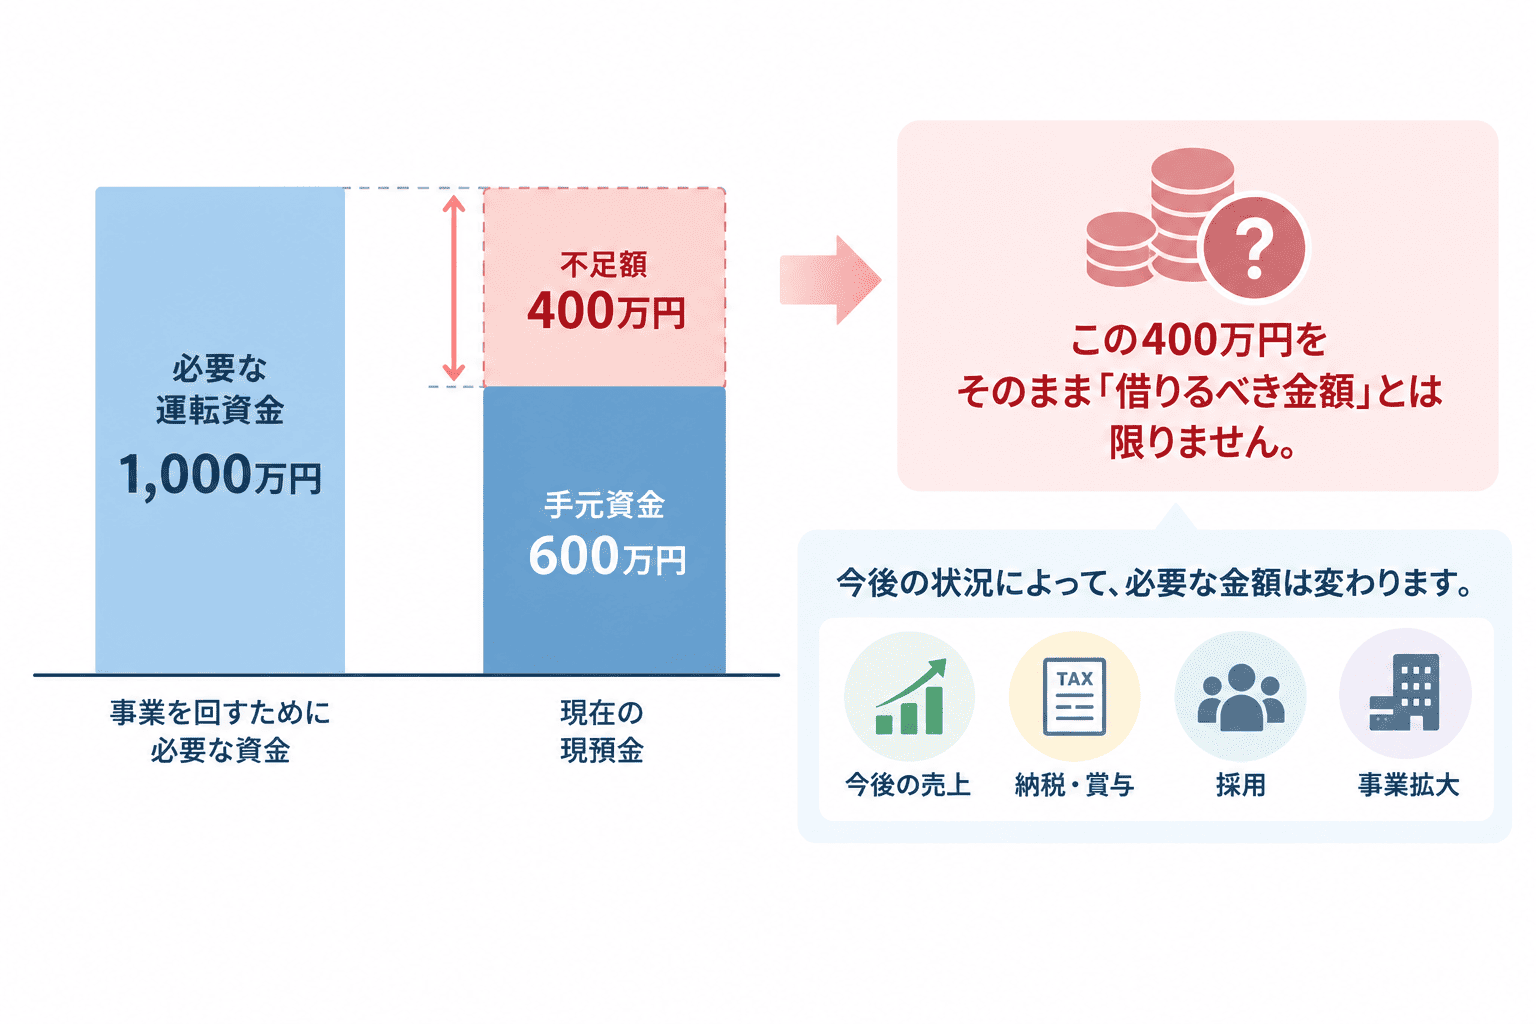
たとえば、事業を回すために1,000万円程度の運転資金が必要だと考えられる会社で、自由に使える現預金が600万円しかなければ、単純計算では400万円不足しています。
ただし、この400万円をそのまま「借りるべき金額」と考えるわけではありません。
今後の売上からどのくらい現金が入ってくるのか、納税や賞与などのまとまった支出はないか、採用や事業拡大を予定していないかなどによって、確保しておきたい金額は変わります。
反対に、「今のところ支払いはできているから大丈夫」と判断するのも注意が必要です。
たとえば3ヶ月後に大きな支払いが予定されている場合や、大口受注によって仕入れや外注費が先に増える場合には、現在の手元資金だけを見ていると、あとから資金が足りなくなる可能性があります。
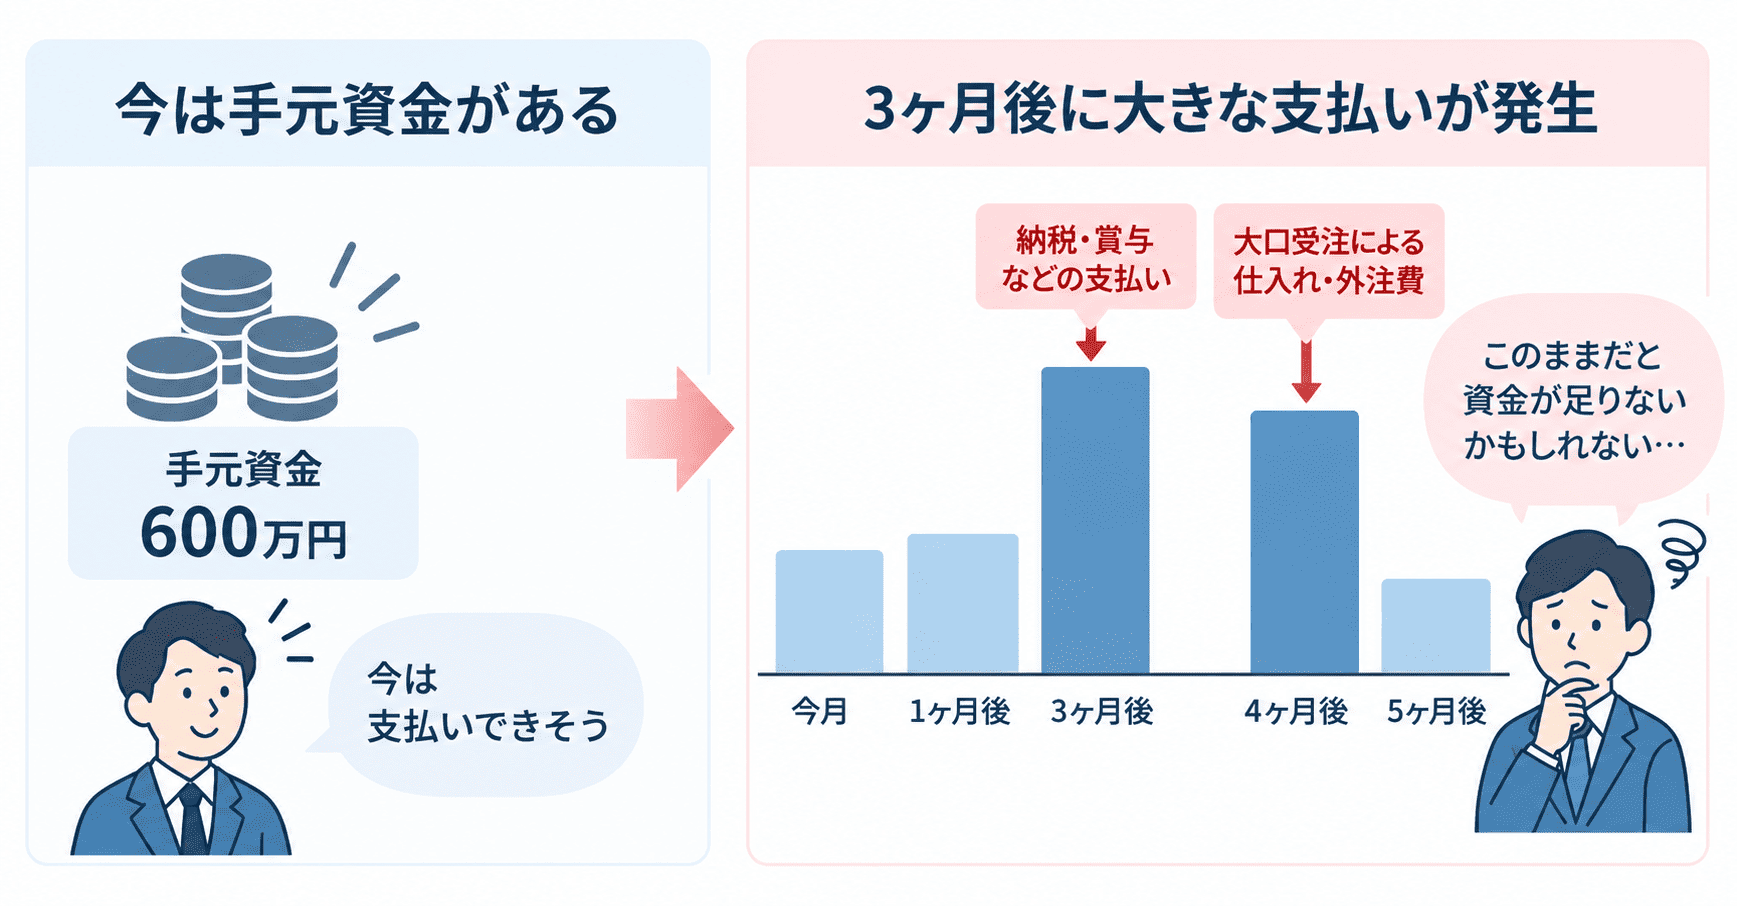
そのため、運転資金の不足が見込まれる場合は、実際に資金が足りなくなってからではなく、今後数ヶ月のお金の動きを確認したうえで早めに資金調達を検討します。
融資を利用する場合も、「いくら借りられるか」だけで考えるのではなく、事業にいくら必要なのか、借入後の返済を続けられるのかまで含めて借入額を決めることが大切です。
必要な運転資金と手元資金に差がある場合は、その差額だけを見るのではなく、今後の入出金や事業計画まで含めて資金調達の必要性を判断しましょう。
なお、運転資金としていくら借りるべきかについては「運転資金の借入額の目安は?いくら借りるべきか考える方法を解説」の記事で詳しく解説します。
運転資金は自社に合った金額を確保しておこう
運転資金は、月商3ヶ月分をひとつの目安にできます。ただし、同じ月商でも毎月の支払額や売上が入金されるまでの期間によって、必要な金額は異なります。
まずは月商をもとに大まかな目安をつかみ、売掛金や在庫、買掛金などから実際に事業を回すために必要な金額を確認してみましょう。
さらに、現在の手元資金だけではなく、今後予定している入金や支払いまで確認しておくことも大切です。必要な運転資金に対して不足が見込まれる場合は、余裕があるうちに資金調達を検討することで、将来の支払いに備えやすくなります。